Penulis: Dento Budijaya Putra | Ilustrasi : Dheaninda Eka Ananda
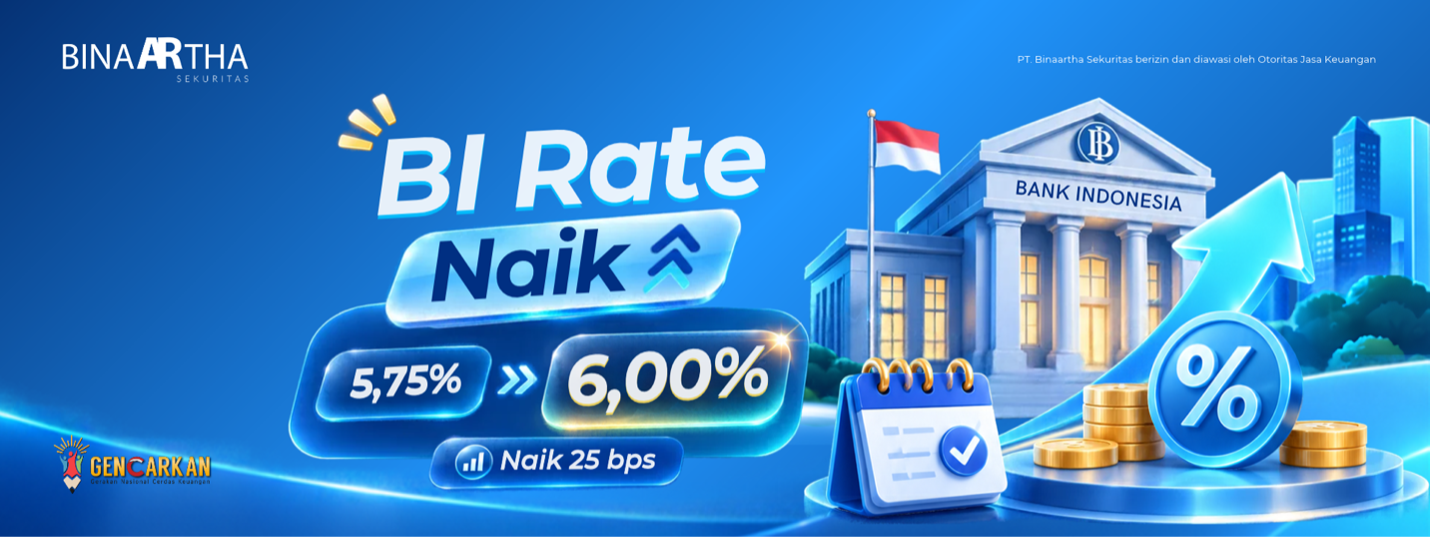
Rabu, 18 November 2026, Bank Indonesia (BI) mengumumkan kenaikan suku bunga acuan. Setelah bertahan di level 5,75% sejak Juni 2026, BI-Rate kini berada di 6,00%. Bagi investor, kabar ini ibarat perubahan arah angin, sebagian instrumen mendadak terlihat lebih menggoda, sementara sebagian lain perlu dihitung ulang risikonya. Artikel ini merangkum apa yang diputuskan BI, mengapa langkah itu diambil, bagaimana dampaknya bagi investor, dan instrumen apa saja yang layak dipertimbangkan.
Apa yang Diputuskan Bank Indonesia?
Rapat Dewan Gubernur (RDG) BI pada 17–18 November 2026 menaikkan BI-Rate sebesar 25 basis poin (bps) menjadi 6,00%. Suku bunga Deposit Facility ikut naik 25 bps menjadi 5,25%, dan suku bunga Lending Facility naik 25 bps menjadi 6,75%. Sebagai pengingat, 100 bps setara dengan 1 poin persentase, jadi kenaikan 25 bps berarti seperempat poin persentase. Untuk gambaran, pada November 2025 BI-Rate masih berada di 4,75%.
Mengapa BI Menaikkan Suku Bunga?
Menurut siaran pers resmi BI, ada dua tujuan utama. Pertama, memperkuat stabilisasi nilai tukar rupiah dari dampak meningkatnya ketidakpastian global. Kedua, langkah pre-emptive (mendahului) agar inflasi 2026–2027 tetap berada dalam sasaran 2,5±1%.
Tekanan pada rupiah memang terasa. Pada 17 November 2026 rupiah tercatat Rp18.245 per dolar AS, melemah 0,66% dibandingkan akhir Oktober, dipengaruhi ketidakpastian global dan sentimen investor asing di pasar saham.
Dari sisi global, BI memperkirakan pertumbuhan ekonomi dunia 2026 hanya sekitar 3,1% dengan inflasi global sekitar 4,6%. Kebijakan moneter ketat di banyak negara diperkirakan berlanjut, termasuk kemungkinan kenaikan suku bunga The Fed. Imbal hasil (yield) US Treasury tetap tinggi, indeks dolar AS kuat, dan sentimen terhadap valuasi saham perusahaan kecerdasan buatan (AI) yang dinilai berlebihan membuat investor global mengurangi dana di negara berkembang. Ketegangan geopolitik di Timur Tengah juga menjaga harga minyak dan komoditas tetap tinggi.
Ekonomi Domestik Masih Solid Ini Bukan Kenaikan karena Ekonomi Lemah
Menariknya, keputusan ini diambil saat data domestik cukup kuat. Ekonomi Indonesia triwulan III 2026 tumbuh 5,47% (yoy), naik dari 5,29% pada triwulan sebelumnya, ditopang konsumsi dan investasi. PMI manufaktur naik dari 52,40 (September) menjadi 53,98 (Oktober), dan BI memprakirakan pertumbuhan 2026 berada di kisaran 4,9–5,7%.
Inflasi Oktober 2026 tercatat 3,23% (yoy), dengan inflasi inti 2,56%. Yang masih tinggi adalah inflasi pangan bergejolak (volatile food) sebesar 5,81% akibat gangguan cuaca di sentra produksi. Dari sisi perbankan, kredit tumbuh 13,21% (yoy), rasio kecukupan modal (CAR) 24,30% pada September, dan rasio kredit bermasalah (NPL) bruto 2,07%. Cadangan devisa akhir Oktober sebesar USD146,8 miliar, setara 5,3 bulan impor.
Deputi Gubernur Senior BI Aida S. Budiman menegaskan bahwa kenaikan 25 bps ini tidak serta-merta mengganggu pertumbuhan ekonomi. BI juga menyatakan kebijakan makroprudensial tetap longgar untuk mendorong kredit ke sektor riil.
Dampak bagi Investor
1. Biaya uang naik. Suku bunga kredit, termasuk KPR floating, cenderung ikut naik secara bertahap. Investor yang memakai utang atau margin perlu menghitung ulang beban bunganya.
2. Instrumen berbunga jadi lebih menarik. Deposito, SBN, dan instrumen pasar uang umumnya menyesuaikan dengan suku bunga acuan. BI sendiri menyebut adanya insentif agar imbal hasil aset rupiah tetap menarik. Sebagai gambaran, yield SBN 10 tahun berada di sekitar 7,63% pada 12 November 2026, sebelum keputusan BI diumumkan.
3. Harga obligasi yang sudah beredar bisa tertekan. Prinsipnya sederhana yield naik, harga turun. Dampaknya paling terasa pada obligasi bertenor panjang yang diperdagangkan, dan pada nilai aktiva bersih (NAB) reksa dana pendapatan tetap dalam jangka pendek.
4. Saham berpotensi lebih bergejolak. Suku bunga lebih tinggi cenderung menekan valuasi, terutama emiten dengan utang besar atau yang sensitif terhadap bunga. Data BI menunjukkan aliran keluar dari saham sebesar USD0,9 miliar pada triwulan IV hingga 16 November, meski secara keseluruhan arus modal portofolio masih net inflows USD4,80 miliar, terutama dari penerbitan global sukuk dan global bond pemerintah serta pembelian SBN.
5. Rupiah dan inflasi lebih dijaga. Tujuan kenaikan ini adalah meredam tekanan terhadap rupiah. BI memprakirakan rupiah bergerak stabil didukung komitmen BI, imbal hasil yang menarik, inflasi terkendali, dan prospek ekonomi domestik yang baik. Prakiraan tentu bukan jaminan, jadi tetap perlu kehati-hatian.
6. Imbal hasil riil menjadi lebih terlihat. Dengan inflasi 3,23%, instrumen berimbal hasil 6–7% memberi selisih positif sebelum pajak. Inilah yang membuat banyak investor ritel kembali melirik instrumen berpendapatan tetap.
Investasi yang Menarik Dipertimbangkan
Tidak ada satu instrumen yang paling benar untuk semua orang. Yang menarik bagi Anda bergantung pada tujuan, jangka waktu, dan toleransi risiko. Berikut instrumen yang umumnya dilirik saat suku bunga
SBN ritel berkupon mengambang.
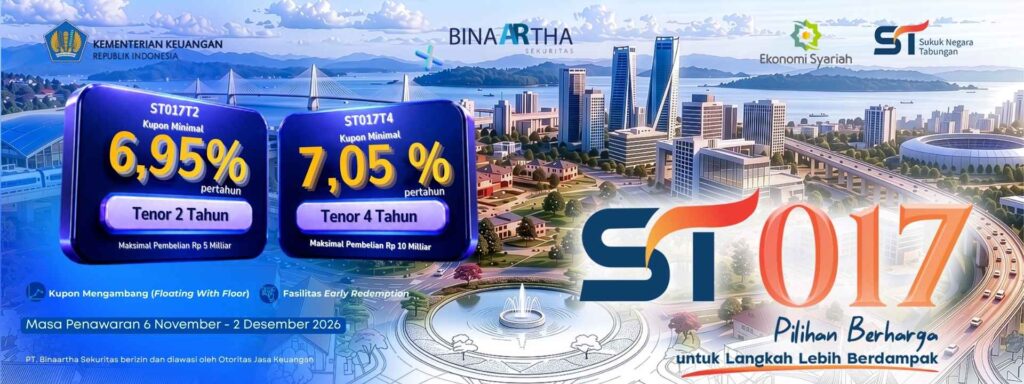
Dilansir dari Binaartha Sekuritas produk yang sedang dibuka adalah Sukuk Tabungan ST017 (masa penawaran 6 November–2 Desember 2026, minimal pembelian Rp1 juta). Ketika pembukaan penawaran BI rate berada di 5,75%, dengan kupon minimumnya 6,95% (BIRATE+1,20%) untuk tenor 2 tahun dan 7,05% (BIRATE+1,30%) untuk tenor 4 tahun. Skemanya mengambang dengan batas minimum (floating with floor), imbalan dibayar tiap bulan dan disesuaikan setiap tiga bulan. Karena kupon mengacu pada BI-Rate maka instrumen seperti ini relatif diuntungkan saat siklus bunga naik. Sebagai ilustrasi, tim Analis Binaartha menghitung bahwa jika BI-Rate naik ke 6,00%, kupon ST017 berpotensi naik menjadi 7,20% (tenor 2 tahun) dan 7,30% (tenor 4 tahun), apabila BIRate ditahan hingga 8 Februari 2027. Pokok dan imbalan dijamin negara, pajak atas imbalannya 10%, namun terdapat risiko memiliki ST017 yaitu tidak dapat diperdagangkan di pasar sekunder, akan tetapi fasilitas early redemption dengan maksimal pengajuan 50% dari kepemilikan ST017. Pastikan dana tidak dibutuhkan dalam waktu dekat.
Reksa dana pasar uang.
Cocok untuk dana jangka pendek karena relatif likuid dan berfluktuasi rendah, dengan imbal hasil yang mengikuti suku bunga jangka pendek. Perlu diingat, reksa dana bukan produk bebas risiko dan tidak dijamin LPS.
Obligasi dan reksa dana pendapatan tetap.
Yield yang lebih tinggi bisa menjadi titik masuk yang menarik untuk horizon menengah hingga panjang. Pada investasi obligasi ini merupakan peluang memilki obligasi dengan harga terjangkau. Risikonya, harga semakin turun jika yield naik lagi. Banyak investor memilih tenor pendek hingga menengah dan membeli bertahap.
Saham secara selektif.
Fokus pada emiten dengan arus kas stabil, utang rendah, dan fundamental kuat. Secara umum, eksportir komoditas bisa terbantu harga komoditas dan rupiah yang lebih lemah, sedangkan sektor dengan utang tinggi lebih sensitif terhadap bunga. Siapkan diri menghadapi volatilitas.
Risiko yang Perlu Diwaspadai
- Kenaikan lanjutan. Sebagian ekonom memperkirakan BI-Rate masih bisa naik lagi pada Desember. BI sendiri menyatakan akan konsisten mengarahkan kebijakan moneter untuk memperkuat stabilitas rupiah, sehingga arah ke depan bergantung pada data.
- The Fed. Pasar memperkirakan The Fed menaikkan suku bunga pada 9 Desember 2026. Jika terjadi, tekanan terhadap pasar negara berkembang bisa berlanjut.
- Volatilitas pasar dan aliran dana asing. Arus keluar dari saham masih berlangsung, sehingga pergerakan harian IHSG bisa tajam.
- Inflasi pangan. Inflasi volatile food yang masih 5,81% dapat memengaruhi daya beli dan arah kebijakan.
Langkah Praktis untuk Investor
- Amankan dana darurat lebih dulu (umumnya 3–6 bulan pengeluaran) di instrumen yang likuid.
- Hitung ulang cicilan floating dan utang produktif Anda.
- Diversifikasi sesuai tujuan, jangka waktu, dan profil risiko, jangan menaruh semua dana di satu instrumen.
- Masuk bertahap agar tidak terlalu bergantung pada satu titik waktu pembelian.
- Pantau informasi resmi, terutama siaran pers BI setiap selesai RDG di bi.go.id.
Penutup
Kenaikan BI-Rate menjadi 6,00% (Data per 18 November 2026) adalah sinyal bahwa BI memprioritaskan stabilitas rupiah dan inflasi di tengah ketidakpastian global, sementara fondasi ekonomi domestik masih terjaga. Bagi investor, momentum ini membuka peluang pada instrumen berimbal hasil menarik, sekaligus mengingatkan bahwa risiko pasar belum hilang. Kuncinya bukan menebak arah suku bunga berikutnya, melainkan menyusun portofolio yang sesuai tujuan dan sanggup bertahan di berbagai kondisi.
Disclaimer
Artikel ini bersifat edukasi dan informasi umum, bukan ajakan, rekomendasi, atau nasihat untuk membeli atau menjual instrumen investasi tertentu. Keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing investor. Investasi mengandung risiko, termasuk kemungkinan kehilangan sebagian atau seluruh modal, dan kinerja masa lalu tidak menjamin kinerja masa depan. Pelajari karakteristik produk dan ketentuan resminya, serta pastikan produk dan penyelenggaranya berizin dan diawasi OJK. Data per 18 November 2026 dan dapat berubah.
Sumber
- Bank Indonesia, Siaran Pers No.28/254/DKom, “BI-Rate Naik 25 bps menjadi 6,00% Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi”, 18 November 2026